


Hagelschaden und Versicherung: Wer zahlt, was der Selbstbehalt kostet und wie du richtig meldest
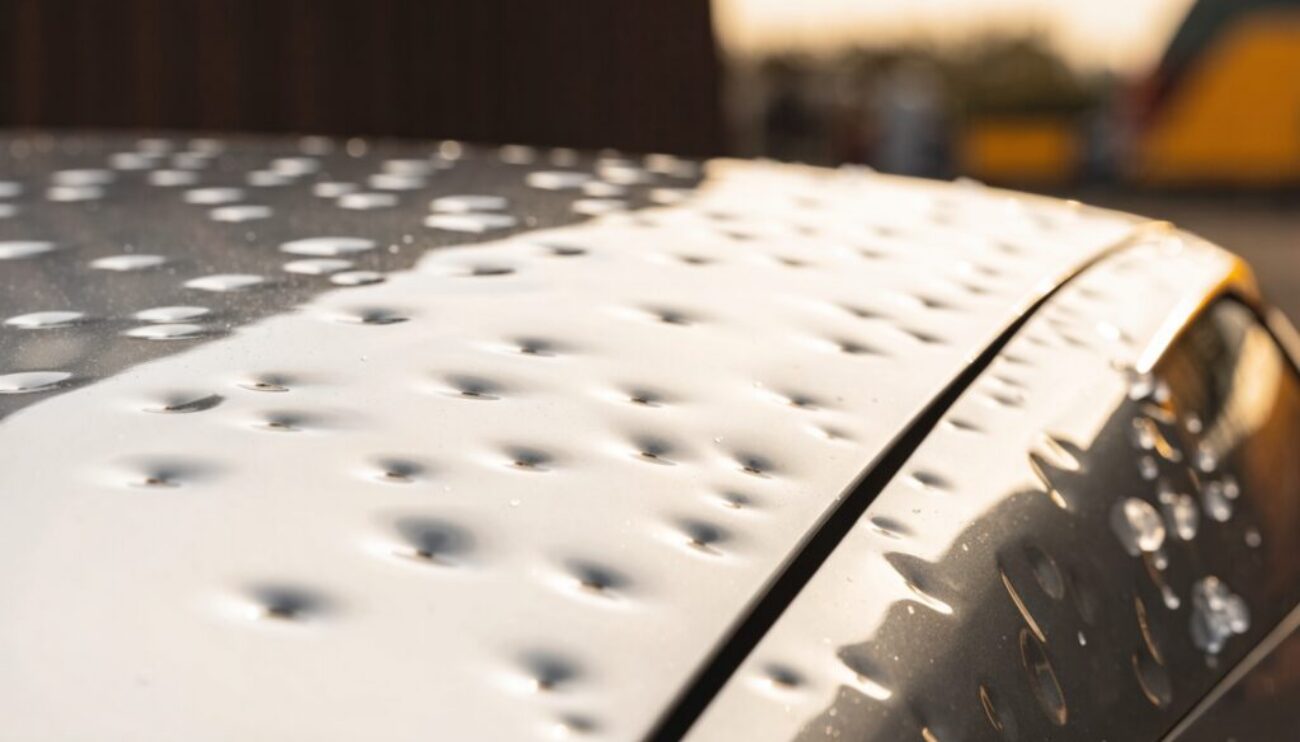
Bild: KI-generiert
Ein kräftiger Hagelzug über dem Mostviertel dauert oft nur zehn Minuten. Danach hat dein Auto hunderte Dellen auf Dach, Motorhaube und Kofferraumdeckel — und die erste Frage ist selten die nach der Reparatur, sondern die nach der Versicherung. Wer zahlt? Was kostet dich der Selbstbehalt? Und steigt danach deine Prämie? In unserer Spenglerei und Lackiererei in Amstetten sehen wir nach jedem Unwetter, an welchen Stellen die Abwicklung hakt. Hier steht, was bei einem Hagelschaden und der Versicherung wirklich gilt und was du in den ersten Stunden erledigen solltest.
Hagelschaden und Versicherung: Welche Polizze zahlt?
Hagel zählt zu den Elementarereignissen. Gedeckt ist er deshalb über die Teilkasko — und damit automatisch auch über die Vollkasko, weil die Vollkasko die Teilkasko immer mit einschließt. Hast du nur die verpflichtende Kfz-Haftpflicht, bekommst du nichts. Die Haftpflicht deckt Schäden, die du anderen zufügst. Beim Hagel gibt es keinen Dritten, der schuld wäre.
Das ist der Punkt, an dem die meisten Gespräche bei uns beginnen: Viele wissen gar nicht, dass sie eine Teilkasko haben. Sie steht in der Polizze oft unter Bezeichnungen wie „Elementarschäden“, „Naturgewalten“ oder als Teil eines Pakets. Ein Blick in dein Versicherungsdokument oder ein kurzer Anruf bei deinem Berater klärt das in fünf Minuten — und zwar bevor du irgendetwas anderes tust.
Wichtig: Der Schutz gilt unabhängig davon, wo das Auto stand. Ob vor dem Haus, am Firmenparkplatz oder unterwegs auf der Westautobahn — die Teilkasko fragt nicht, ob du es besser hättest unterstellen können. Nur grobe Fahrlässigkeit wäre ein Thema, und die ist bei einem Hagelzug, der ohne Vorwarnung kommt, praktisch nie gegeben.
Was der Selbstbehalt kostet — und warum er nicht das Ende der Rechnung ist
Der Selbstbehalt ist der Betrag, den du bei jedem Kaskoschaden selbst trägst. Er steht in deiner Polizze und ist keine Überraschung, die sich die Versicherung nachträglich ausdenkt. In Österreich bewegen sich die vereinbarten Beträge je nach Tarif etwa zwischen 150 und 1.000 Euro, häufig liegen sie im Bereich von 300 bis 600 Euro.
Zwei Details lohnen sich anzusehen, bevor du meldest:
- Werkstattbindung. Manche Tarife senken den Selbstbehalt oder streichen ihn, wenn du in einer Partnerwerkstatt der Versicherung reparieren lässt. Andere Tarife lassen dir die freie Wahl. Beides ist legitim — du solltest nur wissen, was für dich gilt.
- Mehrere Schäden. Der Selbstbehalt fällt pro Schadensfall an, nicht pro Delle. Ein einziger Hagelzug ist ein Schadensfall, auch wenn er 300 Dellen hinterlässt.
Rechne ehrlich: Eine ausgewachsene Hageldelle-Reparatur liegt fast immer deutlich über jedem üblichen Selbstbehalt. Was das im Detail kostet, haben wir in unserem Beitrag zu Kosten und Ablauf der Hagelschaden-Reparatur aufgeschlüsselt.
Der große Irrtum: Hagel hebt deinen Bonus-Malus nicht
Die häufigste Sorge, die wir hören, lautet: „Wenn ich das melde, wird meine Versicherung teurer.“ Bei einem Hagelschaden stimmt das nicht.
Das Bonus-Malus-System in Österreich hängt an der Haftpflichtversicherung und wird durch selbst verschuldete Schäden schlechter. Ein Hagelschaden ist ein Naturereignis und läuft über die Kasko — er führt zu keiner Hochstufung und damit zu keiner höheren Haftpflichtprämie. Frag im Zweifel direkt bei deinem Versicherer nach, wie sich eine Kaskomeldung auf deinen konkreten Tarif auswirkt.
Die teuerste Entscheidung ist deshalb fast immer, gar nichts zu melden. Wer aus Angst vor der Prämie schweigt, zahlt am Ende die gesamte Reparatur selbst — oder er zahlt später beim Verkauf drauf, weil das Auto sichtbar verhagelt ist.
Richtig melden: Frist, Fotos und der Wetternachweis
Hier entscheidet sich, ob die Abwicklung glatt läuft. Die gängigen Versicherungsbedingungen verlangen, dass du den Schaden unverzüglich meldest, längstens aber innerhalb einer Woche, nachdem du ihn bemerkt hast. Diese Frist ist keine Formalie: Wer sie verstreichen lässt, riskiert, dass die Versicherung die Leistung kürzt.
Diese vier Schritte solltest du noch am selben Tag erledigen:
- Fotografieren. Erst das ganze Fahrzeug von allen vier Seiten mit sichtbarem Kennzeichen, dann Detailaufnahmen der Dellen. Halte eine Münze oder ein Maßband daneben, damit die Größe erkennbar ist. Schrägstehendes Licht macht Dellen auf dem Foto überhaupt erst sichtbar.
- Wetter dokumentieren. Notiere Datum, Uhrzeit und Ort. Eine Unwetterwarnung oder Hagelmeldung von GeoSphere Austria für deine Gemeinde ist ein sauberer Nachweis, falls die Versicherung nachfragt.
- Melden. Online über das Portal deines Versicherers, telefonisch oder über deinen Berater. Du brauchst Polizzennummer, Kennzeichen, Schadenszeitpunkt und die Fotos.
- Nichts reparieren lassen. Warte die Besichtigung oder die schriftliche Freigabe ab. Wer vorher ausbeulen lässt, nimmt der Versicherung die Möglichkeit, den Schaden zu begutachten — und steht im schlimmsten Fall ohne Zahlung da.
Ablöse oder Reparatur — was die Auszahlung wirklich bedeutet
Viele Versicherer bieten bei Hagelschäden eine Ablöse an: Du bekommst den geschätzten Reparaturbetrag ausbezahlt und entscheidest selbst, was du damit machst. Das klingt verlockend, hat aber Folgen, die man kennen sollte.
Lässt du den Schaden stehen, bleibt er am Fahrzeug — und er wird sichtbar bewertet, sobald du verkaufst oder eintauschst. Dazu kommt ein technisches Thema: Wo der Lack durch den Einschlag feine Risse bekommen hat, arbeitet sich Feuchtigkeit vor. Aus einer kosmetischen Delle wird über die Jahre eine Roststelle. Und meldest du später an derselben Stelle einen neuen Schaden, wirst du erklären müssen, was davon alt ist.
Die Ablöse ist deshalb dann sinnvoll, wenn das Auto ohnehin kurz vor dem Wechsel steht. Ist der Wagen wirtschaftlich nicht mehr zu retten, lohnt sich der Blick auf unsere aktuellen Angebote — manchmal ist der Wechsel die vernünftigere Rechnung als die Reparatur.
Was wir in Amstetten für dich übernehmen
Die Öllinger GmbH & Co KG wickelt den Schaden auf Wunsch komplett mit deiner Versicherung ab. Du bringst das Auto, wir kümmern uns um Gutachter, Kostenvoranschlag und Abrechnung — du zahlst im Regelfall nur den Selbstbehalt.
In unserer Spenglerei und Lackiererei entscheidet sich nach der Begutachtung, welcher Weg der richtige ist. Sitzt der Lack noch unbeschädigt über der Delle, arbeiten wir sie mit der Drückmethode heraus, ohne zu lackieren — das erhält den Originallack und ist die schnellere Variante. Ist der Lack aufgerissen oder das Blech überdehnt, kommen Spot-Repair oder die Lackierkabine zum Einsatz. Für alle Marken, nicht nur für unsere eigenen.
Ein Hinweis für Elektroautos: Sie sind vom Hagel genauso betroffen wie jedes andere Fahrzeug, und die Reparatur an Dach und Hauben unterscheidet sich kaum. Anders ist der Umgang mit Hochvolt-Komponenten und Glasdächern, weshalb die Arbeit dort in geschulte Hände gehört. Was wir rund um Elektromobilität anbieten, findest du auf der eigenen Seite.
Lohnt sich die Teilkasko überhaupt?
Wer nur Haftpflicht hat, stellt sich nach dem ersten Hagelzug diese Frage. Eine allgemeingültige Antwort gibt es nicht, aber drei Anhaltspunkte helfen bei der Entscheidung.
- Fahrzeugwert. Je höher der Zeitwert, desto eher trägt die Teilkasko sich selbst. Bei einem Auto, das noch einen fünfstelligen Betrag wert ist, steht die Jahresprämie meist in keinem Verhältnis zu einer einzigen Hagelreparatur.
- Abstellplatz. Steht der Wagen dauerhaft in einer Garage oder unter einem Carport, sinkt das Risiko deutlich. Wer im Mostviertel jede Nacht im Freien parkt, trägt es voll.
- Was sonst noch drin ist. Die Teilkasko deckt nicht nur Hagel, sondern auch Sturm, Blitzschlag, Überschwemmung, Steinschlag an der Scheibe, Wildschaden, Fahrzeugbrand, Diebstahl und in vielen Tarifen auch Marderbisse. Hagel ist nur einer von vielen Gründen.
Wichtig zu wissen: Eine Teilkasko lässt sich nicht rückwirkend abschließen. Wer nach dem Unwetter anruft, ist für diesen Schaden zu spät dran. Der sinnvolle Zeitpunkt, die Polizze durchzusehen, ist deshalb jetzt — und nicht im nächsten Juli, wenn die Warnung schon am Handy steht.
Häufige Fragen zu Hagelschaden und Versicherung
Zahlt die Haftpflichtversicherung einen Hagelschaden?
Nein. Die Kfz-Haftpflicht deckt ausschließlich Schäden, die du an fremdem Eigentum verursachst. Für Schäden am eigenen Fahrzeug brauchst du Teil- oder Vollkasko.
Wie lange habe ich Zeit, den Hagelschaden zu melden?
Unverzüglich, in der Praxis meist längstens eine Woche ab dem Zeitpunkt, an dem du den Schaden bemerkt hast. Die genaue Frist steht in deinen Versicherungsbedingungen. Im Zweifel gilt: lieber heute melden als morgen.
Steigt meine Prämie nach einem Hagelschaden?
Eine Hochstufung im Bonus-Malus-System gibt es bei Naturereignissen nicht, weil dieses System an der Haftpflicht hängt. Wie sich eine Kaskomeldung auf deinen individuellen Tarif auswirkt, sagt dir dein Versicherer verbindlich.
Muss ich den Hagelschaden tatsächlich reparieren lassen?
Nein, du kannst dich für die Ablöse entscheiden. Rechne dabei aber den Wertverlust beim späteren Verkauf und das Rostrisiko an aufgerissenen Lackstellen mit ein.
Was kostet die Reparatur eines Hagelschadens?
Das hängt von Anzahl, Größe und Lage der Dellen ab und davon, ob lackiert werden muss. Die Details dazu stehen in unserem Beitrag zu Kosten und Ablauf.
Fazit: Melden, dokumentieren, reparieren lassen
Ein Hagelschaden ist ärgerlich, aber versicherungstechnisch einer der unkompliziertesten Fälle überhaupt: Teil- oder Vollkasko greift, der Bonus-Malus bleibt unberührt, und außer dem Selbstbehalt kommt nichts auf dich zu. Entscheidend sind die ersten Stunden — fotografieren, Wetter festhalten, melden, nichts vorschnell reparieren lassen.
Den Rest kannst du abgeben. Ruf uns unter 07472 68000 an oder komm direkt in die Nordlandstraße 2 in Amstetten. Wir sehen uns das Auto an, sagen dir ehrlich, was machbar ist, und übernehmen die Abwicklung mit deiner Versicherung.